Mit dem KESt-Verlustausgleich in Österreich kannst du realisierte Verluste aus Aktien und anderen Wertpapieren mit bestimmten Kapitalerträgen desselben Kalenderjahres verrechnen. Dadurch zahlst du weniger Kapitalertragsteuer oder erhältst bereits einbehaltene KESt zurück. Hier erfährst du anhand eines Beispiels, wann der Verlustausgleich automatisch erfolgt und wann du ihn über FinanzOnline beantragen kannst.
KESt-Verlustausgleich: Verluste ausgleichen in Österreich
KESt-Verlustausgleich Österreich
Beim KESt-Verlustausgleich werden steuerlich ausgleichsfähige Verluste mit passenden Kapitalerträgen desselben Kalenderjahres verrechnet. Bei steuereinfachen Depots berücksichtigt die depotführende Stelle den Ausgleich automatisch bei der Steuerabrechnung. Zwischen verschiedenen Banken oder Brokern kannst du den Ausgleich über die Einkommensteuererklärung beantragen.
Automatischer Verlustausgleich bei steuereinfachen Depots
Bei einem steuereinfachen Depot übernimmt die depotführende Stelle den automatischen KESt-Verlustausgleich. Sie verrechnet realisierte Aktienverluste und andere ausgleichsfähige Wertpapierverluste mit passenden Kapitalerträgen desselben Kalenderjahres.
Der automatische Verlustausgleich kann auch mehrere Einzeldepots umfassen, die auf deinen Namen bei derselben Bank geführt werden. Zwischen verschiedenen Banken oder Brokern findet dagegen kein automatischer Abgleich statt. Gemeinschaftsdepots sind vom automatischen Verlustausgleich ausgenommen.
KESt-Verlustausgleich über FinanzOnline: Mehrere Depots verrechnen
Hast du bei einem Broker Gewinne und bei einem anderen Verluste erzielt, kannst du einen bankenübergreifenden Verlustausgleich über FinanzOnline beantragen. Dafür verwendest du die Einkommensteuererklärung E1 mit der Beilage E1kv für Einkünfte aus Kapitalvermögen.
Nutze dafür die Steuerreportings der beteiligten Anbieter. Berücksichtige auch bereits durchgeführte Verlustverrechnungen und KESt-Gutschriften, damit derselbe Verlust nicht doppelt angesetzt wird.
Verlustausgleich bei Aktien in Österreich: Beispiel mit zwei Depots
Du verkaufst im selben Kalenderjahr Aktien bei zwei verschiedenen Brokern. Bei Broker A erzielst du einen steuerpflichtigen Gewinn von 10.000 Euro. Darauf werden 2.750 Euro KESt einbehalten. Bei Broker B entsteht durch einen Aktienverkauf ein steuerlich ausgleichsfähiger Verlust von 5.000 Euro.
Nach dem Verlustausgleich bleiben 5.000 Euro steuerpflichtiger Gewinn. Bei einem Steuersatz von 27,5 Prozent beträgt die Steuer darauf 1.375 Euro. Wurde der Verlust noch nicht berücksichtigt, kannst du in diesem vereinfachten Beispiel über die Einkommensteuererklärung 1.375 Euro KESt zurückerhalten.
Kann ich Aktienverluste ins nächste Jahr mitnehmen?
Nicht ausgeglichene Verluste aus Aktien und anderen Wertpapieren im Privatvermögen kannst du in Österreich nicht in spätere Jahre vortragen. Für den Verlustausgleich müssen die ausgleichsfähigen Verluste und Kapitalerträge im selben Kalenderjahr angefallen sein. Ein bloßer Kursverlust im Depot reicht dafür nicht aus: Bei einem normalen Wertpapierverkauf entsteht der steuerlich relevante Verlust erst durch den Verkauf.
Bei welchen Depots erfolgt kein automatischer Verlustausgleich?
Bei bestimmten Depotarten verrechnet die Bank Gewinne und Verluste nicht automatisch. Dazu gehören:
- Betriebliche Depots, die zum Betriebsvermögen gehören.
- Treuhanddepots, die für einen anderen wirtschaftlichen Eigentümer geführt werden.
- Gemeinschaftsdepots mit mehreren Depotinhabern.
Diese Ausnahmen regelt § 93 Abs. 6 Z. 4 EStG. Ob du die Verluste über deine Steuererklärung berücksichtigen kannst, hängt vom jeweiligen Fall ab.
Welche Verluste darfst du nicht verrechnen?
Aktienverluste im Privatvermögen kannst du nicht mit deinem Gehalt oder deinen Mieteinnahmen verrechnen. Auch ein Ausgleich mit Zinsen vom Sparbuch, Tagesgeld oder Festgeld ist nicht erlaubt. Zudem lassen sich nicht alle Arten von Kapitalerträgen miteinander verrechnen.
Die Einschränkungen findest du in § 27 Abs. 8 EStG.
Für sogenannte Spekulationsgeschäfte gelten eigene Regeln. Dazu kann beispielsweise der private Verkauf von physischem Gold innerhalb eines Jahres nach dem Kauf gehören. Entsteht aus solchen Geschäften im Kalenderjahr insgesamt ein Verlust, darfst du diesen nicht mit Aktiengewinnen oder anderen Einkünften verrechnen. Das regelt § 31 Abs. 4 EStG.
Der Verlusttopf bzw. KESt-Status
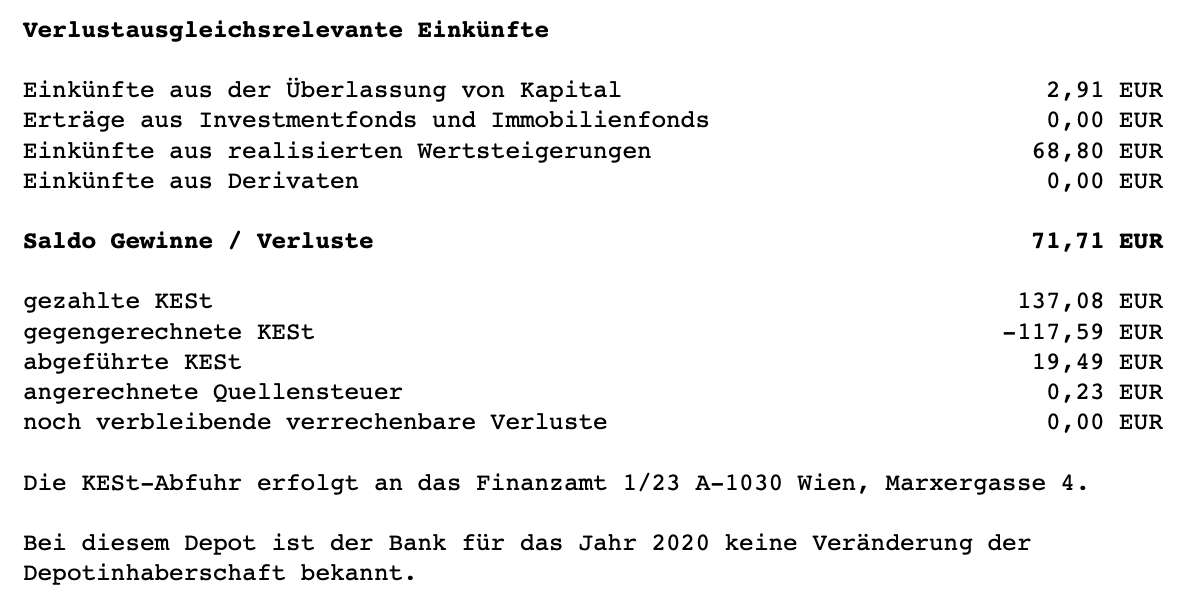
Deine Steuerübersicht zeigt dir, welche Gewinne, Verluste und Steuerbeträge der Broker bereits berücksichtigt hat. Bereits bezahlte KESt kann bei einem späteren ausgleichsfähigen Verlust teilweise oder vollständig zurückerstattet werden. Noch nicht verrechnete Verluste können dagegen passende Kapitalerträge desselben Kalenderjahres ausgleichen. Wie diese Angaben heißen und dargestellt werden, unterscheidet sich je nach Anbieter.
Verlustausgleich
Verlustausgleich bei der DADAT Bank: Ein Beispiel
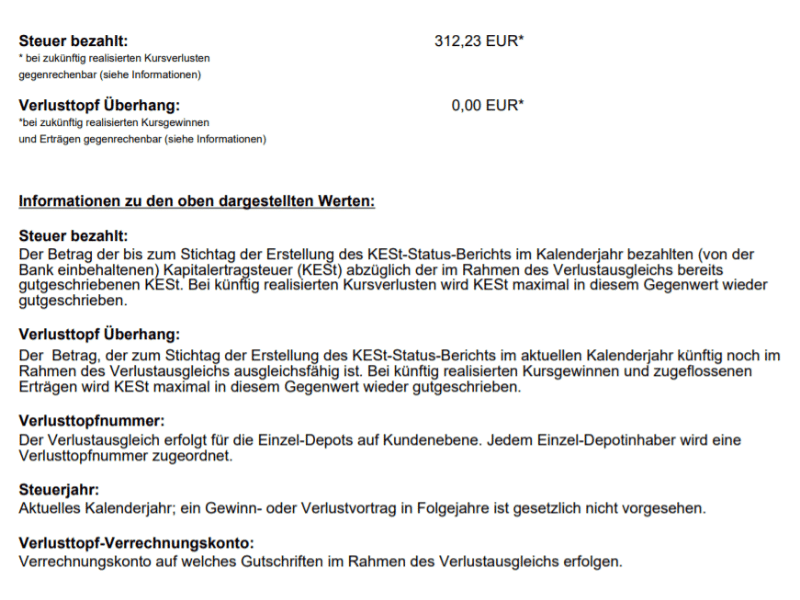
Im Beispiel zeigt die DADAT Bank bereits bezahlte KESt von 312,23 Euro an. Verkaufst du anschließend Wertpapiere mit einem steuerlich ausgleichsfähigen Verlust, kannst du davon einen Teil oder den gesamten Betrag zurückbekommen. Voraussetzung ist, dass Gewinne und Verluste im selben Kalenderjahr anfallen.
Verkaufst du zuerst mit Verlust und fehlen noch passende Erträge zum Gegenrechnen, erscheint ein Betrag unter „Verlusttopf Überhang“. Dieser kann mit späteren ausgleichsfähigen Kapitalerträgen desselben Jahres verrechnet werden.
Verlustausgleich
Verlustausgleich bei flatex: Ein Beispiel
In deiner Steuerübersicht bei flatex siehst du, wie viel Kapitalertragsteuer (KESt) einbehalten wurde und wie viel du durch den Verlustausgleich bereits zurückbekommen hast.
Hast du zusätzlich ein Depot bei einer anderen Bank, brauchst du für den Verlustausgleich über FinanzOnline die Steuerübersichten beider Anbieter. Du kannst diese bei deinem jeweiligen Anbieter anfordern. Die Übersicht heißt häufig „Steuerreporting“. Sie hilft dir, Gewinne, Verluste und bereits bezahlte Steuern in deiner Steuererklärung anzugeben.