Kostenloses Webinar: Welt-ETFs - so investierst du weltweit 
👉 Mehr erfahren

ETF- und Fonds-Steuern in Österreich einfach erklärt

Du investierst in ETFs oder Fonds und möchtest wissen, wann Steuern anfallen? In Österreich können nicht nur Ausschüttungen und Verkaufsgewinne steuerpflichtig sein. Auch ohne Auszahlung kann eine Steuerbelastung entstehen – durch sogenannte ausschüttungsgleiche Erträge.

Hier erfährst du, was dahintersteckt, wie du einen Meldefonds erkennst und was ein steuereinfacher Broker für dich übernimmt.

Welche Steuern fallen bei Investmentfonds und ETFs in Österreich an?

Für Privatanleger in Österreich gilt bei üblichen Fonds und ETFs grundsätzlich ein Steuersatz von 27,5 Prozent auf steuerpflichtige Erträge. Dazu gehören ausgeschüttete Erträge, ausschüttungsgleiche Erträge und Gewinne beim Verkauf deiner Anteile. Besteuert wird dabei nicht einfach der gesamte Depotwert.

Was sind ausschüttungsgleiche Erträge?

Ausschüttungsgleiche Erträge sind bestimmte Erträge eines Fonds oder ETFs, die dir steuerlich zugerechnet werden, obwohl du keine entsprechende Auszahlung erhältst. Dazu zählen beispielsweise im Fonds einbehaltene Dividenden und Zinsen sowie ein gesetzlich festgelegter Teil realisierter Gewinne.

Deshalb können in Österreich Steuern anfallen, obwohl du weder Geld ausgezahlt bekommen noch ETF-Anteile verkauft hast. Das betrifft vor allem thesaurierende ETFs, kann aber auch bei ausschüttenden Fonds vorkommen. Ein bloßer Kursanstieg deines ETFs ist dagegen nicht automatisch ein ausschüttungsgleicher Ertrag.

Bei einem Meldefonds ergeben sich die maßgeblichen Beträge aus den veröffentlichten Steuerdaten. Dein steuereinfacher Broker nutzt diese Daten für die Abrechnung. Die gesetzliche Grundlage findest du in § 186 Abs. 2 InvFG.

Wer kümmert sich um die ETF-Steuern?

Bei einem steuereinfachen Broker wird die österreichische Kapitalertragsteuer automatisch berechnet und abgeführt. Für korrekt endbesteuerte ETF-Erträge musst du normalerweise keine zusätzlichen Angaben in deiner Steuererklärung machen.

Führt dein Broker keine österreichische KESt ab, musst du steuerpflichtige Ausschüttungen, ausschüttungsgleiche Erträge und Verkaufsgewinne grundsätzlich selbst in deiner Steuererklärung berücksichtigen. Welche Anbieter die Steuerabwicklung übernehmen, zeigt unser Broker-Vergleich für Österreich.
Ausschüttende oder thesaurierende ETFs: Was bedeutet das für die Steuer?

Nahezu jeder Investmentfonds oder ETF ist in zwei Varianten verfügbar: als ausschüttende und als thesaurierende Variante. Am Beginn einer jeden Investmententscheidung steht daher die grundlegende Frage nach der passenden Art für einen selbst. Die Wahl hängt dabei einerseits von technischen Fakten zur Besteuerung und andererseits von individuellen Faktoren ab, die je nach persönlicher Lebenssituation unterschiedlich gewichtet werden können.

Die Identifikation des jeweiligen Fondstyps erfolgt dabei meist unkompliziert über die offizielle Namensgebung des Wertpapiers. Das Kürzel „Acc“ (Accumulating) kennzeichnet thesaurierende Produkte, während die Kennzeichnung „Dist“ (Distributing) auf eine ausschüttende Ertragsverwendung hinweist. Für eine zweifelsfreie Verifizierung liefert zudem das offizielle Factsheet des jeweiligen Fonds unter dem Punkt „Ertragsverwendung“ oder „Ausschüttungsart“ die entsprechenden Details.

Ausschüttende ETFs: Welche Steuern fallen an?

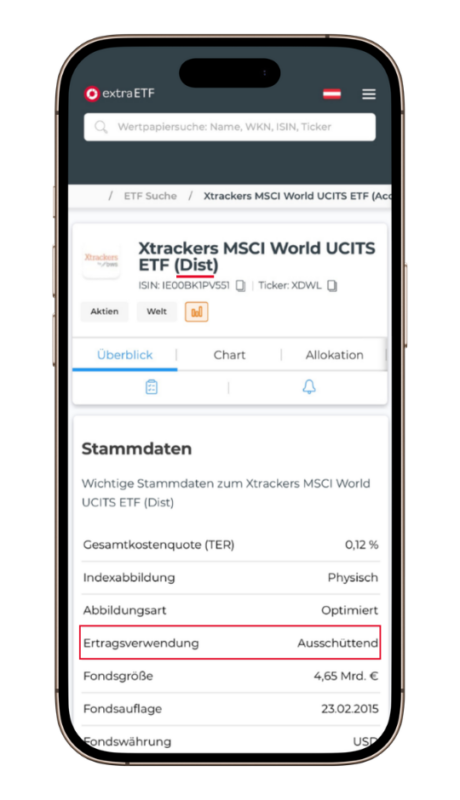
Ein ausschüttender Investmentfonds leitet erzielte Dividenden und Zinsen in regelmäßigen Abständen direkt an die Anleger weiter, etwa jährlich oder quartalsweise. Dadurch lassen sich die Erträge flexibel nutzen, etwa zur Deckung laufender Kosten. Erkennbar sind solche Produkte an der Kennzeichnung „Dist“ (Distributing) im Namen oder am Vermerk „Ausschüttend“ in den Stammdaten, wie das Beispiel des Xtrackers MSCI World UCITS ETF (Dist) zeigt.

Steuerlich unterliegen diese Ausschüttungen in Österreich der Kapitalertragsteuer (KESt) von 27,5 %. Bei einem steuereinfachen Broker läuft das automatisch: Die Steuer wird direkt bei der Auszahlung einbehalten und ans Finanzamt abgeführt, sodass nur der Nettobetrag am Verrechnungskonto landet.

Auch ein ausschüttender ETF kann ausschüttungsgleiche Erträge haben. Eine regelmäßige Auszahlung bedeutet deshalb nicht automatisch, dass damit bereits alle steuerpflichtigen Fondserträge erfasst sind. Rechtsgrundlage: § 186 Abs. 2 InvFG

Durch die regelmäßige Auszahlung sinkt allerdings das Potenzial des Zinseszinseffekts, sofern die Beträge nicht zeitnah wieder angelegt werden. Denn anders als bei der thesaurierenden Variante wird hier nichts automatisch reinvestiert. Deshalb eignet sich diese Form vor allem für Anleger, die auf regelmäßige Zusatzeinnahmen angewiesen sind oder sich bereits in der Entnahmephase befinden.

Screenshot des Xtrackers MSCI World ETF (Dist) in der ausschüttenden Variante. Rot hervorgehoben sind "(Dist)" für das englische "Distributing" und die Ertragsverwendung "Ausschüttend". Dies signalisiert, dass Dividenden regelmäßig an das Verrechnungskonto ausgezahlt werden.

Thesaurierende ETFs: Warum fallen Steuern ohne Auszahlung an?

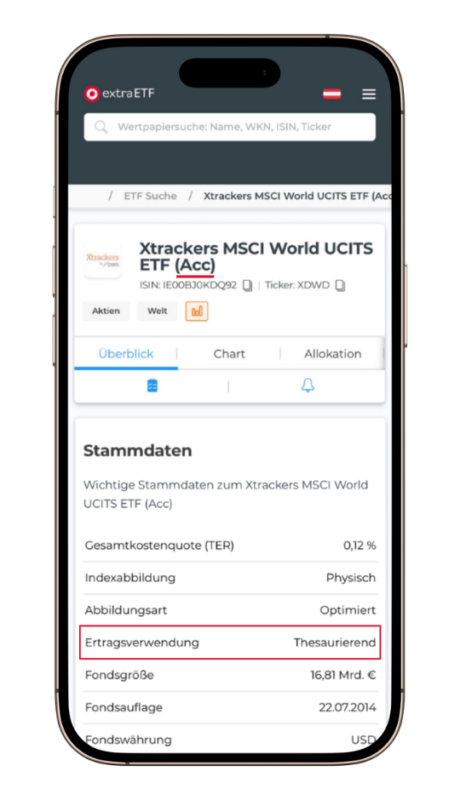
Thesaurierende Fonds und ETFs behalten Erträge im Fonds und legen sie wieder an. Du erhältst deshalb normalerweise keine laufende Auszahlung. Trotzdem können steuerpflichtige ausschüttungsgleiche Erträge entstehen. Wie hoch diese sind, ergibt sich bei einem Meldefonds aus den gemeldeten Steuerdaten. Erkennbar sind diese Produkte am Kürzel „(Acc)“ und am Status „Thesaurierend“ in den Stammdaten, wie beim Xtrackers MSCI World UCITS ETF (Acc).

Trotz fehlender Ausschüttung fällt in Österreich jährlich die KESt auf die ausschüttungsgleichen Erträge an. Ein steuereinfacher Broker zieht diese Steuer direkt vom Verrechnungskonto ein, und zwar auf Basis der offiziellen Meldungen der Österreichischen Kontrollbank (OeKB). Deshalb ist ein ausreichender Puffer am Verrechnungskonto sinnvoll, damit keine Sollzinsen durch eine Überziehung entstehen.

Durch die Wiederanlage im Fonds erhältst du keine zusätzlichen ETF-Anteile. Davon getrennt wird dein steuerlicher Einstandswert angepasst. Bereits versteuerte ausschüttungsgleiche Erträge erhöhen diesen Wert grundsätzlich. Dadurch fällt dein steuerpflichtiger Gewinn beim späteren Verkauf entsprechend niedriger aus und dieselben Erträge werden nicht nochmals besteuert.

Screenshot des Xtrackers MSCI World UCITS ETF (Acc) auf der Vergleichsseite extraETF. Rot markiert sind "(Acc)" für das englische ‚Accumulating‘ und die Ertragsverwendung "Thesaurierend". Beides zeigt an, dass Dividenden direkt wiederveranlagt werden.

ETF verkaufen: Welche Steuern fallen in Österreich an?

Wenn du ETF-Anteile mit Gewinn verkaufst, fällt für Privatanleger in Österreich grundsätzlich eine Steuer von 27,5 Prozent auf den steuerpflichtigen Gewinn an. Maßgeblich ist dabei der Verkaufserlös abzüglich des steuerlich angepassten Einstandswerts.

Bereits versteuerte ausschüttungsgleiche Erträge werden bei diesem Einstandswert berücksichtigt. Deshalb kann der steuerpflichtige Gewinn von der einfachen Rechnung „Verkaufspreis minus ursprünglicher Kaufpreis“ abweichen.

Entsteht beim Verkauf ein Verlust, kommt unter bestimmten Voraussetzungen ein KESt-Verlustausgleich infrage. Die Anpassung des Einstandswerts regelt § 186 Abs. 3 InvFG.

Meldefonds vs. Nicht-Meldefonds:

Meldefonds und Nicht-Meldefonds: Der Unterschied bei der Besteuerung

Für die Besteuerung deines ETFs ist wichtig, ob er in Österreich als KESt-Meldefonds geführt wird. Bei einem Meldefonds werden die nötigen Steuerdaten an die OeKB gemeldet. Fehlen die vorgeschriebenen Meldungen, kann eine pauschale Besteuerung greifen.

Was sind Meldefonds in Österreich?

Ein Meldefonds ist ein Fonds oder ETF, für den ein steuerlicher Vertreter die vorgeschriebenen Steuerdaten an die Österreichische Kontrollbank, kurz OeKB, meldet. Die OeKB veröffentlicht diese Daten, damit Banken die österreichische Steuer berechnen können.

Der Meldefonds-Status sagt nichts über die Qualität oder die erwartete Rendite eines ETFs aus. Er betrifft die steuerliche Behandlung. Auch ein Fonds mit Sitz im Ausland kann in Österreich ein Meldefonds sein.

Wie erkenne ich, ob mein ETF ein Meldefonds ist?

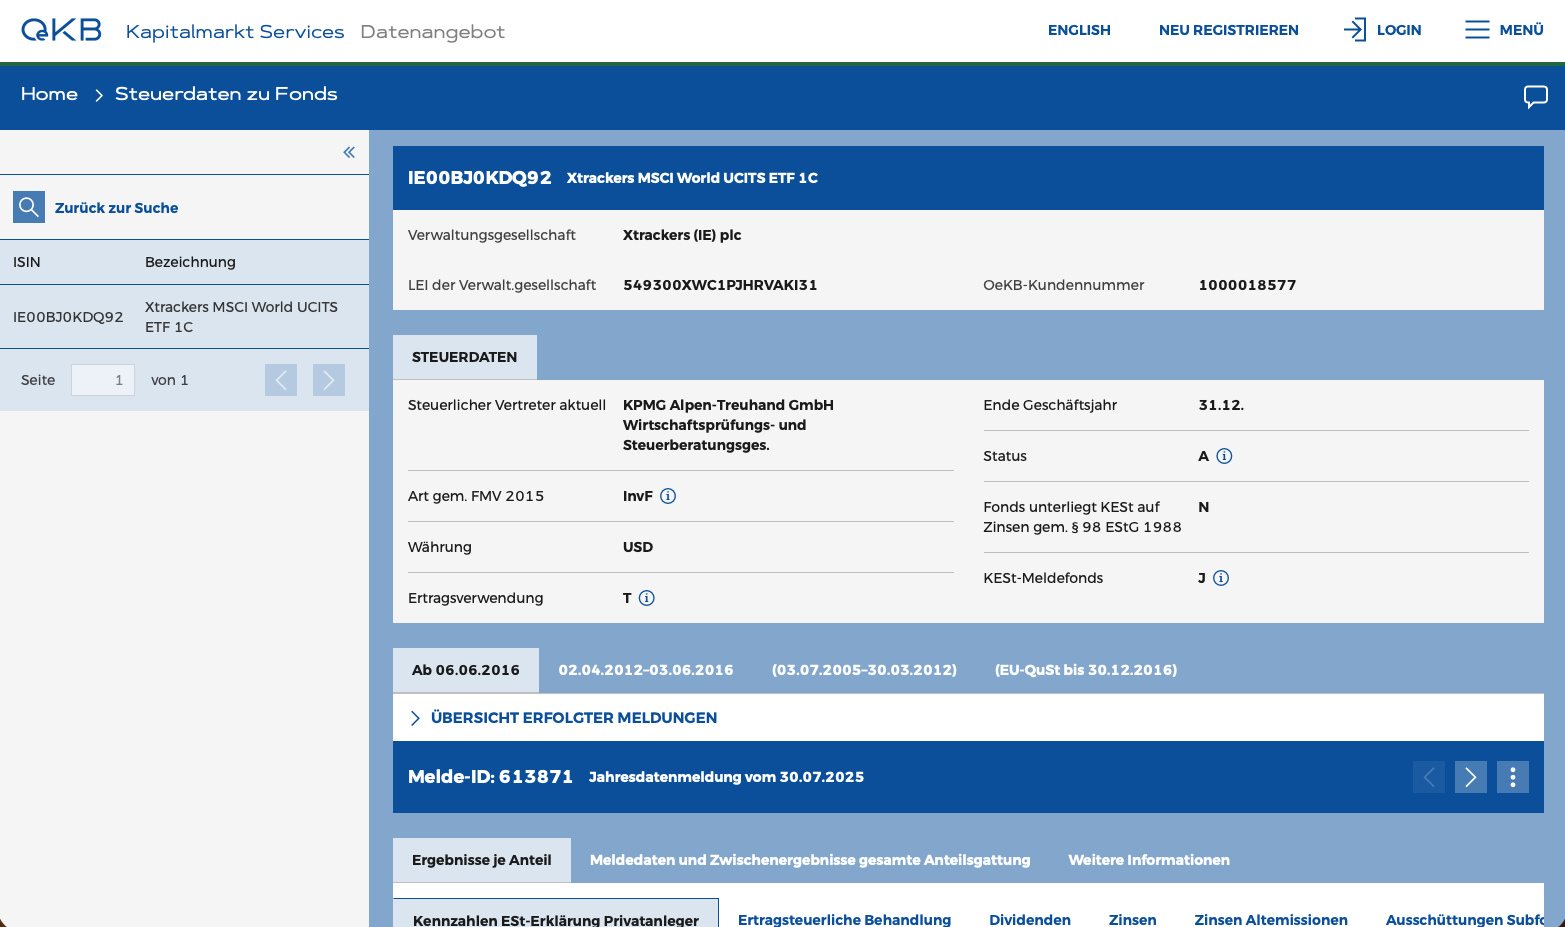
Suche deinen ETF anhand seiner ISIN in der Fondsdatenbank der OeKB. Prüfe dort den Eintrag „KESt-Meldefonds“. Im gezeigten Beispiel steht „J“ für Ja.

Achte auf die genaue ISIN: Ausschüttende und thesaurierende Anteilsklassen desselben Fonds haben unterschiedliche Kennnummern. Über die OeKB-Steuerdaten zu Fonds gelangst du zur Datenbank und zur Liste der KESt-Meldefonds.

Der OeKB Kapitalmarktservice dient als offizielle Quelle, um den Status eines ETFs als Meldefonds in Österreich zu verifizieren. Am Beispiel des Xtrackers MSCI World bestätigt das Feld „KESt-Meldefonds“ mit einem „J“ die korrekte steuerliche Registrierung.

Was ist ein „Nicht-Meldefonds“?

Ein Nicht-Meldefonds übermittelt keine steuerrelevanten Daten an die OeKB. Da dem Finanzamt somit die exakten Ertragsdaten fehlen, erfolgt eine pauschale Besteuerung der ausschüttungsgleichen Erträge. Diese Regelung wird in der Praxis oft als eine Art „Strafsteuer“ bezeichnet.

Steuerliche Behandlung von Nicht-Meldefonds

Die Berechnung folgt dabei einem festgelegten Schema: Es fallen jährlich 27,5 % Kapitalertragsteuer (KESt) auf 90 % des Kursgewinns an. Als Untergrenze werden jedoch mindestens 27,5 % KESt auf 10 % des gesamten Fondswertes am Jahresende herangezogen. Diese Steuer wird auch dann eingehoben, wenn der Investmentfonds oder ETF im Minus ist. Der Einstandskurs wird entsprechend Angepasst, um eine Doppelbestuerung zu verhindern.

Die pauschale Berechnung kann zu einer höheren Steuerbelastung führen, als es den tatsächlich erzielten Erträgen entspricht. Du kannst die tatsächlichen ausschüttungsgleichen Erträge jedoch mit den erforderlichen Unterlagen nachweisen. Dieser Nachweis kann die pauschale Berechnung ersetzen, ist aber mit zusätzlichem Aufwand verbunden. Die Möglichkeit regelt § 186 Abs. 2 Z. 3 und 4 InvFG.

Empfehlung: Nicht-Meldefonds meiden!